El futuro incierto del IPL: ¿un solo postor?
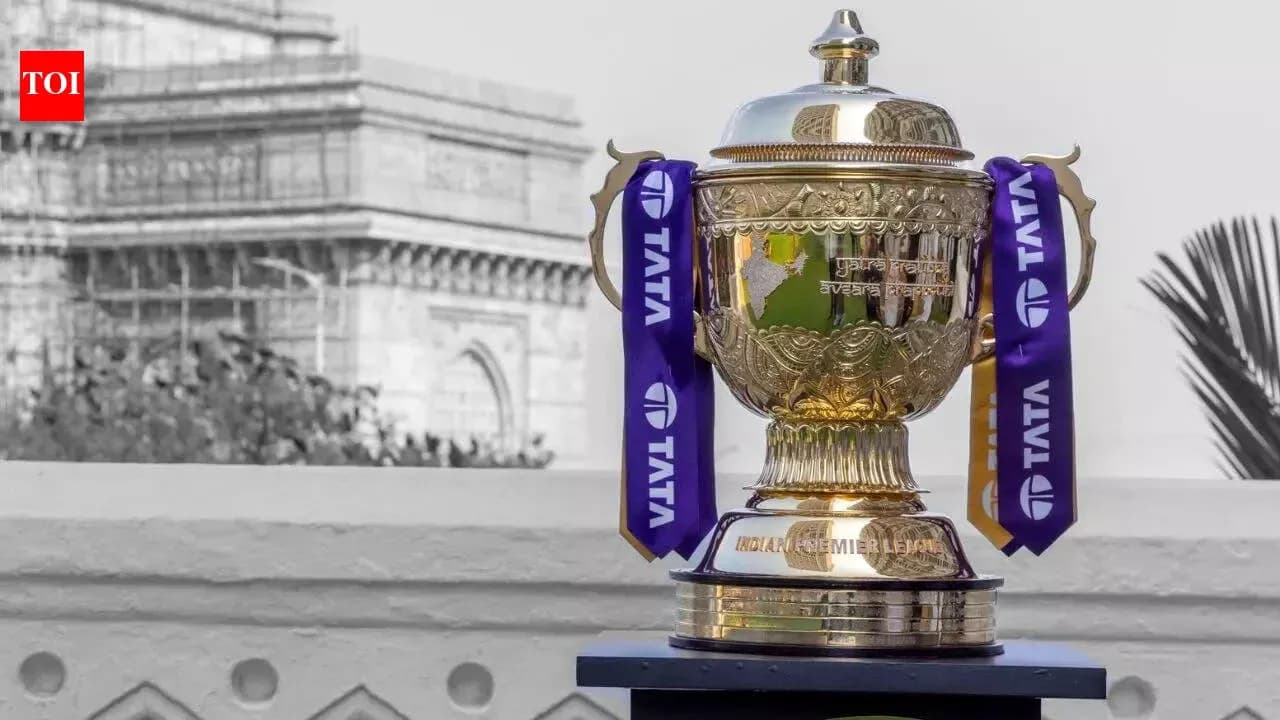
El trofeo del IPL brilla. El mercado, no tanto.
A seis meses de que arranque la última temporada del ciclo de derechos 2023-27 del Indian Premier League, la industria del deporte en la India vive con una incómoda certeza: todo apunta a una subasta sin verdadero pulso competitivo. Un solo gran postor, JioStar, frente a un tablero vacío. Un producto de élite sin subasta de élite.
Para un torneo que ha construido su valor precisamente a base de tensión en las pujas durante más de una década, el escenario preocupa. Y no solo a los analistas. También a uno de los hombres que mejor conoce este negocio: Uday Shankar, cerebro histórico del crecimiento de los derechos deportivos en la India y hoy vicepresidente de JioStar.
“Hace diez años, tenías varias compañías serias de medios (alrededor de cuatro) compitiendo por los grandes derechos deportivos. Tenías cuatro o más empresas peleando de verdad por las propiedades. Hoy, cada vez más, parece que somos los únicos en pie. Y eso no es sano”, advirtió Shankar en el reciente ET World Leaders Forum. No hablaba desde la queja, sino desde la alarma estratégica.
Un ecosistema caro, pero frágil
La paradoja es evidente. El coste de los derechos se ha disparado. La capacidad real de monetizarlos, no tanto. Shankar lo resumió sin rodeos: el valor del deporte es enorme, pero si propietario de los derechos, operador y plataforma no comparten un ecosistema sostenible, el castillo se tambalea.
El IPL sigue siendo el gran prime time de la India, el producto estrella del BCCI. Sin embargo, la federación llega a la nueva licitación con una pregunta incómoda sobre la mesa: ¿dónde están los demás jugadores? Que JioStar vaya a pujar con fuerza se da por hecho; su modelo de suscripción está íntimamente ligado al consumo de críquet. El problema no es el Plan A. El problema es la ausencia de un Plan B.
Lo desconcertante, para muchos dentro del sector, es la incapacidad del BCCI para atraer más participantes a la mesa. El tablero global de medios y tecnología ofrece nombres de sobra: plataformas digitales, gigantes del streaming, actores híbridos que mezclan televisión de pago, suscripciones y distribución directa al consumidor. El mercado existe. Falta que alguien lo active.
YouTube, Netflix y la oportunidad perdida
Mientras en la India el horizonte parece estrecho, en Occidente plataformas como YouTube y Netflix han ido ganando terreno en el deporte en vivo. No como curiosidad, sino como estrategia.
YouTube, en particular, se ha movido hacia la agregación y el empaquetado de derechos. Ha dejado de tratar el deporte como una colección de contratos aislados y lo ha convertido en ancla de un ecosistema más amplio de televisión de pago y suscripciones. Su acuerdo de siete años para la distribución exclusiva en Estados Unidos del NFL Sunday Ticket —valorado en unos 2.000 millones de dólares por temporada— funciona a la vez como incentivo para los abonados de YouTube TV y como producto independiente vendido a través de canales de YouTube.
Ese tipo de operación muestra algo claro: el deporte puede ser la piedra angular de una estrategia de plataforma, no solo un contenido más. El problema para la India es otro: el ingreso medio por usuario en los mercados occidentales no se parece en nada al del subcontinente. Confiar solo en el volumen de audiencia ya no basta para cuadrar las cuentas.
Pese a todo, el críquet indio sigue siendo el único mercado de esta región del mundo que realmente justifica que un actor como YouTube se plantee “probar el agua”. El potencial existe. Falta la invitación adecuada.
En paralelo, Netflix también ha empezado a asomarse al deporte en directo. Su co-director ejecutivo, Ted Sarandos, declaró a The Economic Times que la plataforma está interesada en retransmisiones en vivo, incluido el críquet, aunque sin intención de convertirse en un “difusor deportivo convencional de temporada completa”. Justo ahí encaja el IPL: un torneo acotado, concentrado, con narrativa propia y un calendario que se presta a un tratamiento casi seriado.
La capacidad de contar historias que tiene un producto deportivo nacido en la India, con una audiencia doméstica de más de mil millones de personas, una diáspora gigantesca y mercados donde el críquet actúa como una de las exportaciones culturales más eficaces del país, encaja de lleno con el ADN de Netflix. Pero para que el interés se convierta en oferta, alguien tiene que construir el puente.
El deber del BCCI
Shankar lo dejó claro: en algún momento, la economía tiene que tener sentido. Y para que eso ocurra, la responsabilidad recae en la propia federación. El IPL es, por cualquier métrica razonable, un producto de altísimo valor. No basta con asumir que los grandes actores globales “ya saben” lo que significa el torneo en la India. No a miles de kilómetros de distancia. No sin escuchar la historia de primera mano de quienes la escriben.
El BCCI no puede presentarse a esta licitación como si el simple peso del IPL bastara para llenar la sala. Necesita una estrategia de marketing real, agresiva, internacional. Tiene que colocar el torneo frente a docenas de plataformas de medios, tecnología y streaming en todo el mundo que podrían mostrar un interés plausible, si alguien se lo plantea de forma directa, con números, contexto y visión.
JioStar es el Plan A. Eso nadie lo discute. La cuestión que recorre ahora los despachos del críquet indio es otra, mucho más incómoda: cuando se abra el sobre de la licitación, ¿existirá de verdad un Plan B, o el torneo más valioso de la India se jugará el futuro con una sola carta sobre la mesa?